Kredyt na dom szkieletowy: jak działa kredyt na budowę i co przygotować (stan na 2026)
Stan na 28 października 2026 r.
Tak, kredyt na dom szkieletowy można dostać: dom w tej technologii finansuje się kredytem hipotecznym na budowę, na tych samych zasadach co dom murowany. Bank ocenia Waszą zdolność kredytową, wymaga wkładu własnego (standardowo 20%, przy dodatkowym zabezpieczeniu 10%), pozwolenia na budowę albo zgłoszenia, kosztorysu i operatu szacunkowego, a pieniądze wypłaca w transzach po kolejnych etapach budowy. Warto porównać oferty kilku banków, bo różnią się marżą, liczbą transz i wymaganymi dokumentami.
Kredyt na budowę budzi więcej pytań niż kredyt na mieszkanie, bo finansujecie coś, czego jeszcze nie ma, a bank chce wiedzieć, co dokładnie powstanie, za ile i kiedy. Poniżej opisujemy jego mechanikę krok po kroku, od zdolności po rozliczenie ostatniej transzy. Na końcu znajdziecie tabelę do porównania ofert i dziesięć pytań do banku, które można wydrukować i zabrać na spotkanie.
Czy bank da kredyt na dom szkieletowy?
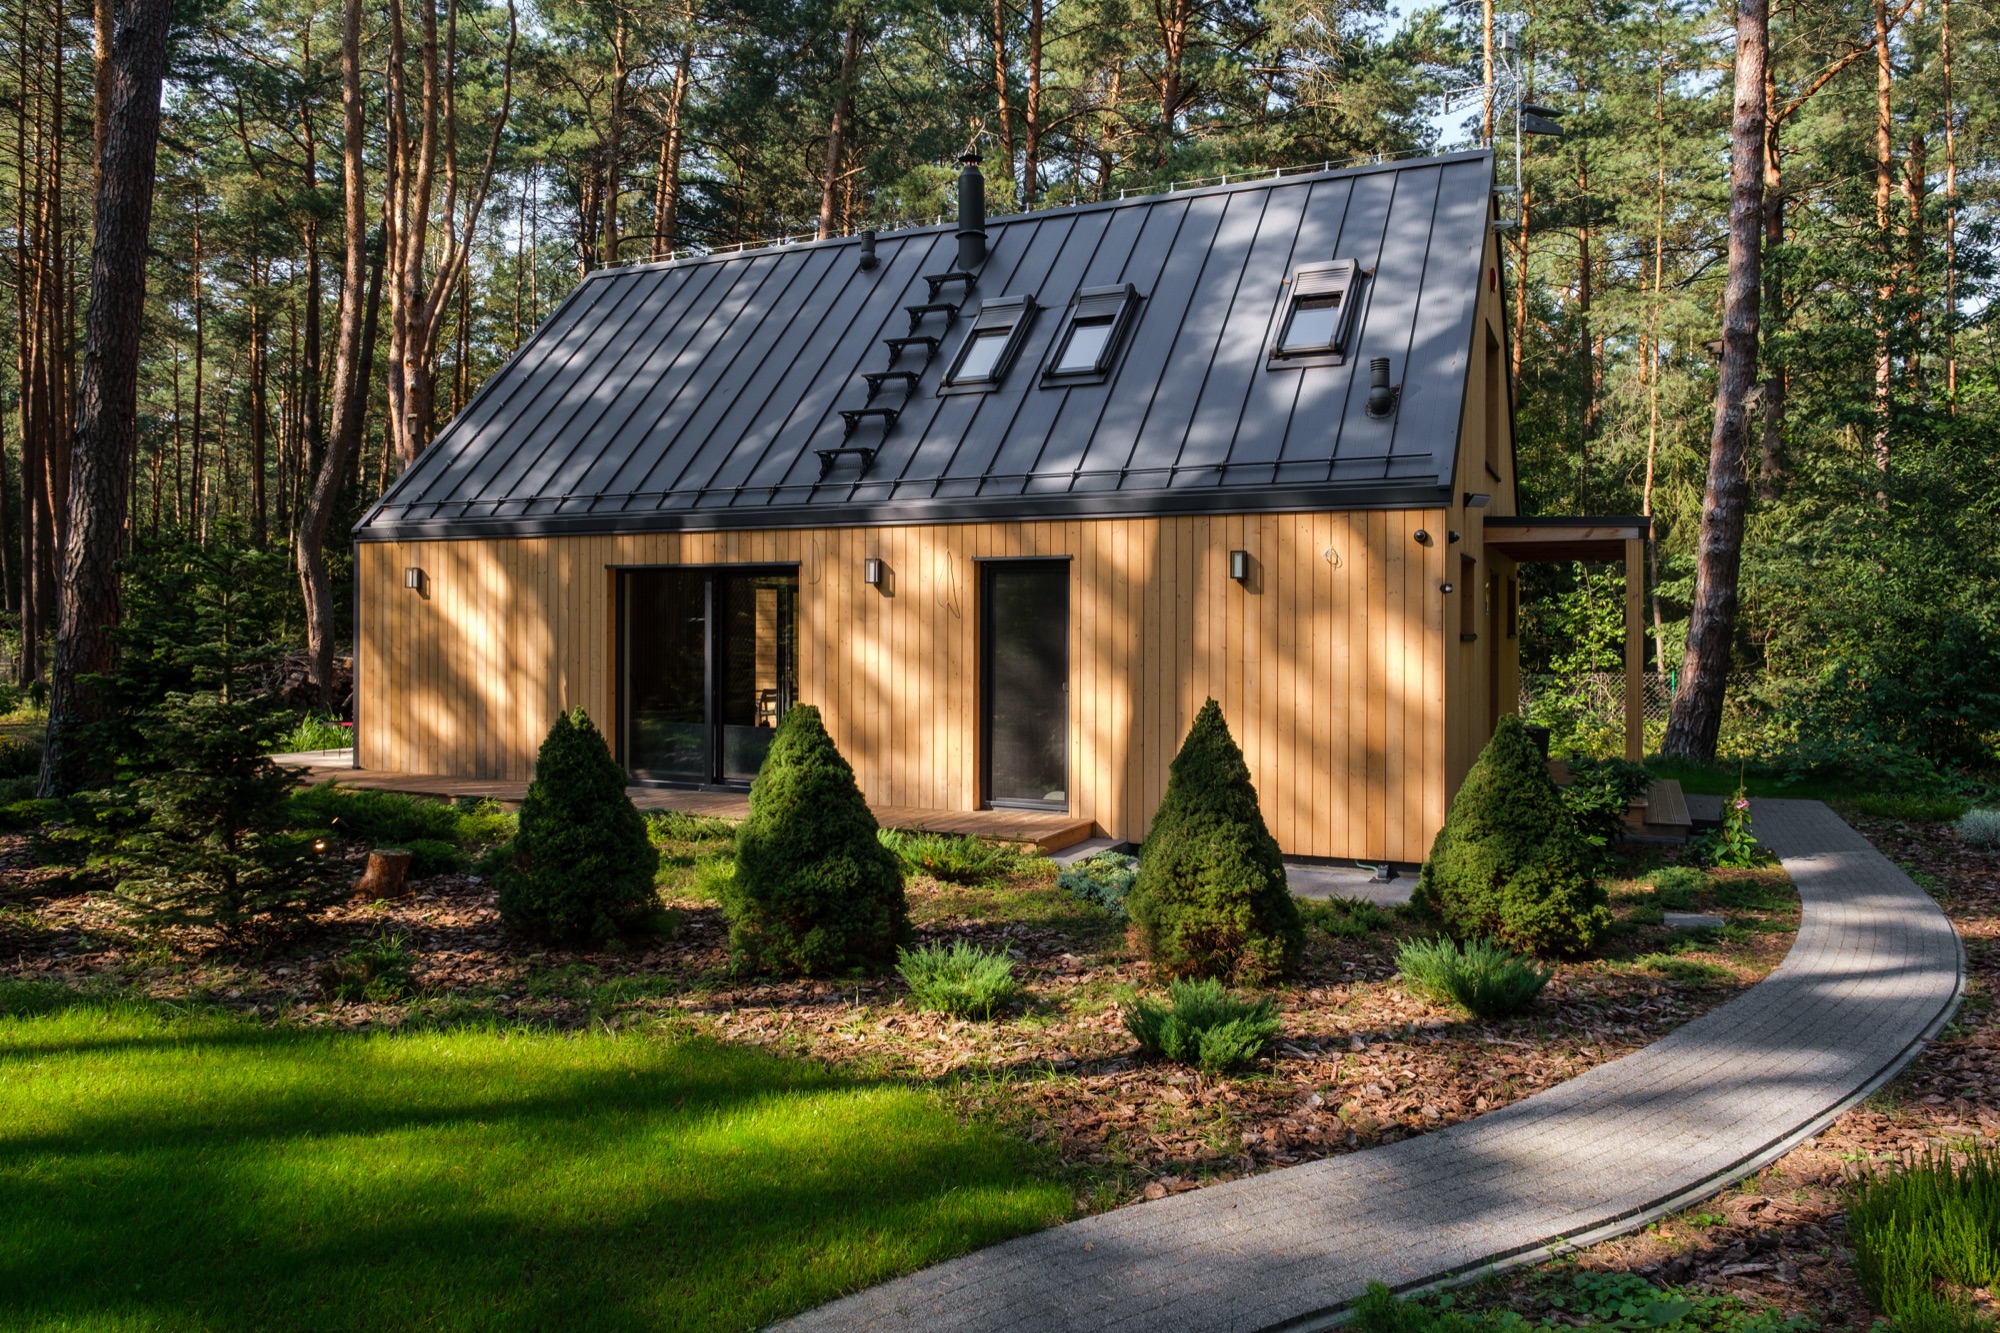
Większość dużych banków w Polsce finansuje budowę domów w technologii szkieletowej. Dom drewniany jest dla banku nieruchomością jak każda inna: ma działkę, pozwolenie lub zgłoszenie, projekt i wartość, którą ustala rzeczoznawca. Bank chce jednak mieć pewność, kto buduje i z czego, dlatego przy domu szkieletowym wymaga zwykle kompletnej dokumentacji wykonawcy: umowy, kosztorysu i harmonogramu. Dobrze jest zapytać doradcę o to już na pierwszym spotkaniu, żeby od razu wiedzieć, czego bank oczekuje.
Kredyt na budowę domu: jak działa krok po kroku
Kredyt na budowę różni się od kredytu na zakup gotowego domu tym, że bank nie wypłaca całej kwoty naraz. Pieniądze idą w transzach, w miarę postępu budowy, a bank sprawdza każdy etap przed kolejną wypłatą.
- Zdolność kredytowa. Bank liczy, jaką ratę jesteście w stanie spłacać, na podstawie dochodów, kosztów utrzymania i innych zobowiązań, z buforem na wypadek wzrostu stóp procentowych, zgodnie z Rekomendacją S KNF. Na początek wystarczy wstępna rozmowa albo kalkulator banku.
- Wniosek z dokumentami. Składacie dokumenty osobiste i dochodowe oraz dokumenty działki i budowy (lista niżej).
- Operat szacunkowy. Rzeczoznawca majątkowy wycenia działkę i dom, który ma na niej powstać. Od tej wartości zależy maksymalna kwota kredytu.
- Decyzja i umowa. Bank wydaje decyzję, podpisujecie umowę kredytową, ustanawiacie hipotekę i uruchamiacie pierwszą transzę.
- Transze po etapach z inspekcją. Po zakończeniu etapu zgłaszacie go do banku, inspektor albo rzeczoznawca banku sprawdza postęp i bank wypłaca kolejną transzę. W tym czasie często spłacacie tylko odsetki, choć nie każdy bank tak to rozwiązuje.
- Zakończenie budowy i rozliczenie. Po ostatnim etapie dostarczacie dokumenty końcowe wymagane przez bank. Od tego momentu spłacacie pełne raty.
Wkład własny: ile i czy działka się liczy?
Rekomendacja S Komisji Nadzoru Finansowego przyjmuje, że kredyt może standardowo pokryć do 80% wartości nieruchomości, czyli wkład własny wynosi 20%. Bank może zejść do 10% wkładu (kredyt do 90% wartości), jeżeli część powyżej 80% jest odpowiednio ubezpieczona albo dodatkowo zabezpieczona. To zasady nadzorcze, a konkretne progi i warunki ustala każdy bank osobno.
Przy budowie domu wkładem własnym bywa sama działka. Wiele banków zalicza jej wartość z operatu na poczet wkładu, dzięki czemu na start nie musicie mieć gotówki odpowiadającej jednej piątej kosztu budowy. Czy i w jakiej części działka zostanie uznana, zapytajcie bank wprost, bo praktyka się różni.
Jeżeli brakuje Wam wkładu, sprawdźcie Rodzinny Kredyt Mieszkaniowy z gwarancją Banku Gospodarstwa Krajowego. Gwarancja zastępuje brakujący wkład własny do 20% kwoty wydatków, maksymalnie 100 tys. zł, obejmuje także budowę domu, a program działa do 31 grudnia 2030 r. Nie poprawia zdolności kredytowej: ratę musicie udźwignąć tak samo jak bez gwarancji.
Dokumenty do kredytu na budowę domu
Dokumenty osobiste i finansowe (każdy bank ma własną listę): dowód tożsamości, zaświadczenie o dochodach albo wyciągi z konta, przy działalności gospodarczej dokumenty księgowe i podatkowe, informacja o innych kredytach i zobowiązaniach, przy rozdzielności majątkowej umowa majątkowa.
Dokumenty budowlane:
- tytuł prawny do działki (akt notarialny, odpis z księgi wieczystej, przy zakupie umowa przedwstępna);
- wypis i wyrys z planu miejscowego albo decyzja o warunkach zabudowy (jak sprawdzić działkę po reformie planowania, opisujemy w poradniku o planie ogólnym gminy);
- pozwolenie na budowę albo przyjęte zgłoszenie;
- projekt budowlany;
- kosztorys budowy i harmonogram rzeczowo-finansowy;
- umowa z wykonawcą, jeśli budujecie z firmą;
- dziennik budowy, gdy bank wymaga go do kontroli etapów.
Zanim pójdziecie do banku, odpowiedzcie sobie na kilka pytań:
- Czy macie już działkę, czy dopiero ją kupujecie (wtedy zapytajcie, czy bank sfinansuje zakup i budowę razem)?
- Czy znacie koszt budowy do stanu, w którym chcecie zamieszkać, a nie tylko do stanu deweloperskiego?
- Ile wynosi Wasz wkład własny w gotówce i w działce?
- Czy jest już pozwolenie lub zgłoszenie, czy dopiero wniosek?
- Czy wiecie, z jakim wykonawcą i według jakiego harmonogramu budujecie?
Kosztorys, harmonogram i operat szacunkowy
Kosztorys i harmonogram rzeczowo-finansowy
Kosztorys do kredytu na budowę domu to zestawienie prac i materiałów z kosztami, zwykle na druku banku, podzielone na etapy. Harmonogram rzeczowo-finansowy dodaje do tego terminy: kiedy kończy się który etap i ile pieniędzy jest wtedy potrzebne. Na tej podstawie bank ustala liczbę i wysokość transz.
Kosztorys musi być kompletny i realistyczny, bo bank porównuje go z cenami rynkowymi, a zaniżony oznacza, że pod koniec budowy zabraknie pieniędzy i trzeba będzie starać się o podwyższenie kredytu. Najlepiej, gdy wynika z umowy z wykonawcą, a nie z szacunków z internetu: jeśli firma podaje cenę całości i etapy w umowie, kosztorys jest w dużej części gotowy. Co wchodzi w taką cenę, pokazujemy na przykładzie domu szkieletowego 120 m².
Co dokładnie obejmuje stan deweloperski i co warto sprawdzić przy odbiorze, wyjaśniamy w poradniku stan deweloperski domu bez tajemnic, razem z filmem, w którym pokazujemy to na przykładzie gotowego domu.

Operat szacunkowy
Operat szacunkowy sporządza rzeczoznawca majątkowy z uprawnieniami nadanymi na podstawie ustawy o gospodarce nieruchomościami. Przy kredycie na budowę wycenia nieruchomość w stanie po zakończeniu budowy, na podstawie projektu, kosztorysu i cen podobnych domów w okolicy. Banki mają listy rzeczoznawców, których operaty akceptują, a koszt operatu najczęściej ponosi kredytobiorca.
Przy domu szkieletowym to moment, w którym najbardziej przydaje się dokumentacja wykonawcy. Zdarza się, że bank zadaje więcej pytań o technologię albo ostrożniej wycenia dom drewniany, bo rzeczoznawca ma mniej porównywalnych nieruchomości w okolicy; w naszej praktyce spotkaliśmy się też z wyceną niższą od kosztorysu. Dlatego pomaga prosta rzecz: dajcie rzeczoznawcy pełną dokumentację techniczną, czyli projekt z opisem konstrukcji, warstw ścian, stolarki i instalacji oraz kosztorys. Pozwala to wycenić konkretny dom, a nie przeciętny „dom drewniany”, co może przełożyć się na wyższą wartość i wyższy kredyt. Warto też złożyć wnioski w dwóch lub trzech bankach równolegle: każdy ma własne podejście do wyceny i wymagań, więc w takim zestawieniu łatwiej wybrać ofertę, która pasuje do Waszej budowy.
Transze a budowa z prefabrykacji
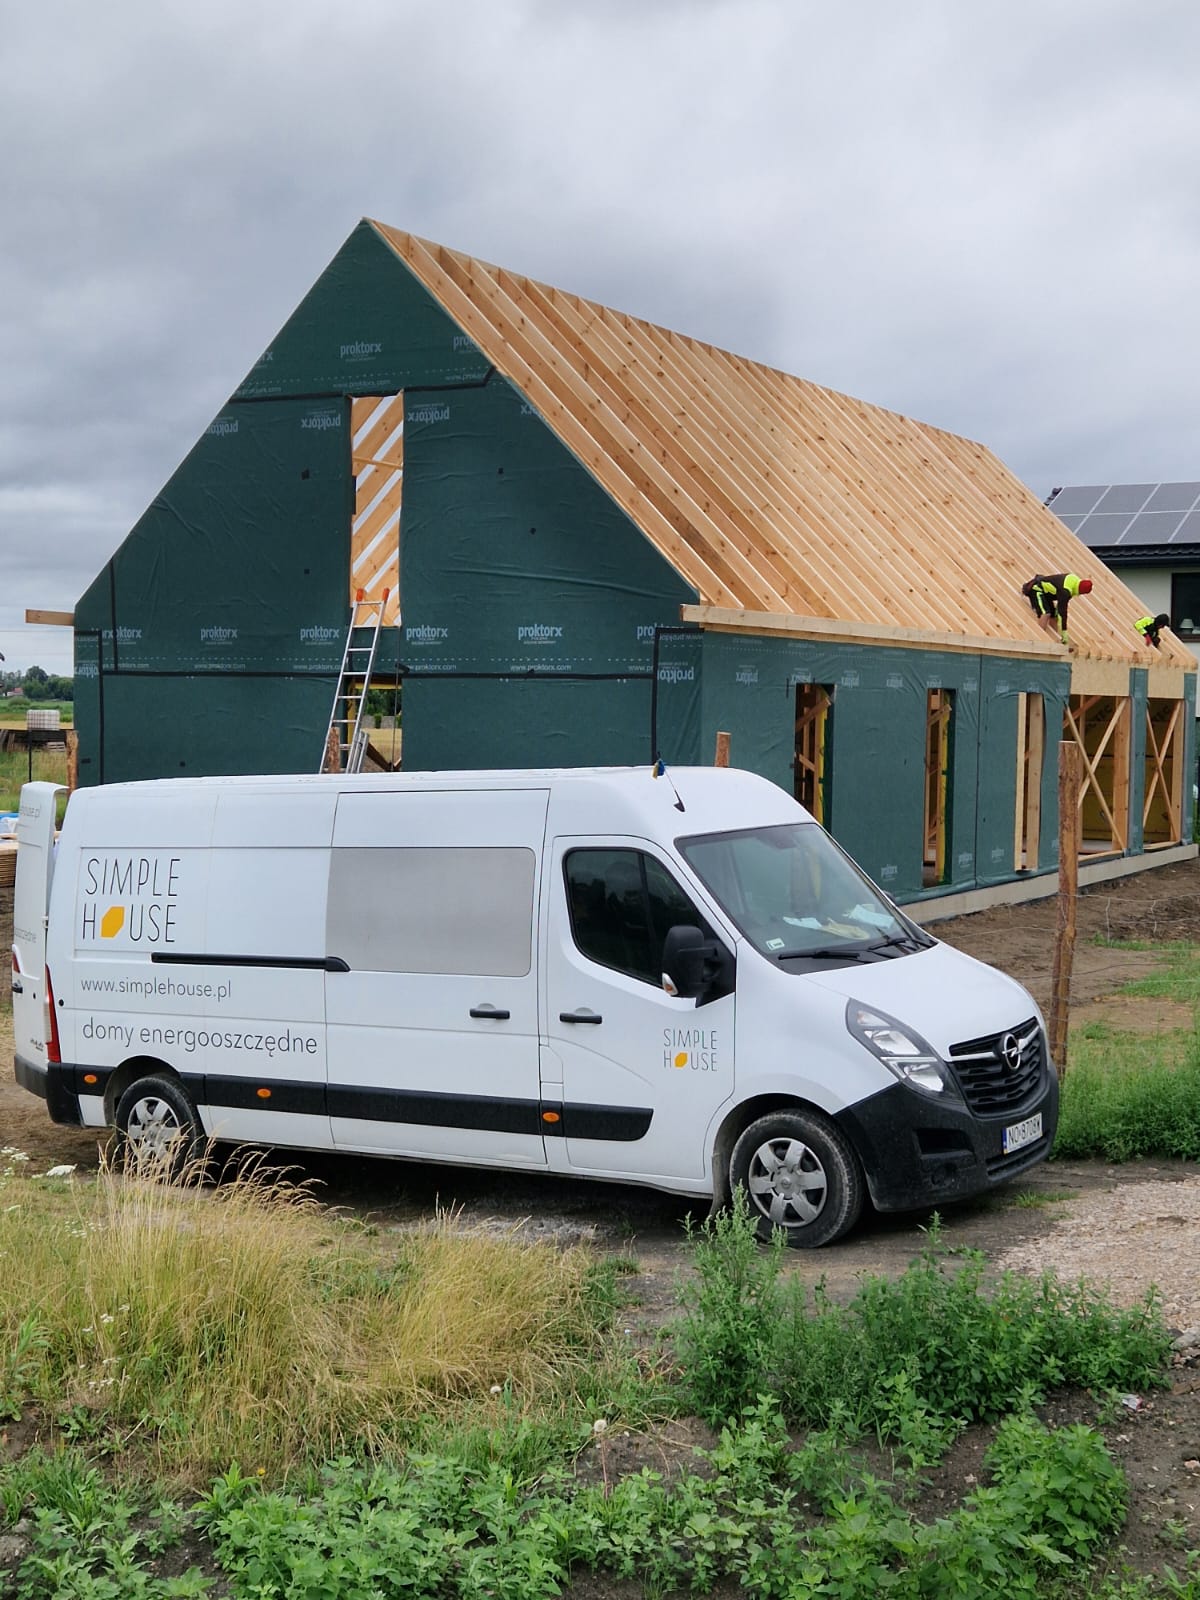
Budowa domu szkieletowego z prefabrykowanymi ścianami trwa od 3 do 6 miesięcy, w zależności od domu, a bank rozkłada transze i inspekcje według własnego schematu, nie według kalendarza wykonawcy. Jeśli etapy wykonawcy i transze banku nie zostaną wcześniej dopasowane, może się zdarzyć, że ekipa jest gotowa do kolejnego etapu, a pieniądze z banku jeszcze nie przyszły.
Dlatego zanim podpiszecie umowę kredytową, przekażcie bankowi harmonogram wykonawcy i uzgodnijcie, po których etapach następuje wypłata. Etapy naszej budowy pokazują, jak taki harmonogram może wyglądać:
- fundament: organizacja placu budowy, roboty ziemne, fundament;
- konstrukcja: ściany przygotowane na hali, złożenie konstrukcji na placu budowy, poszycie, ścianki działowe, izolacja termiczna i membrany;
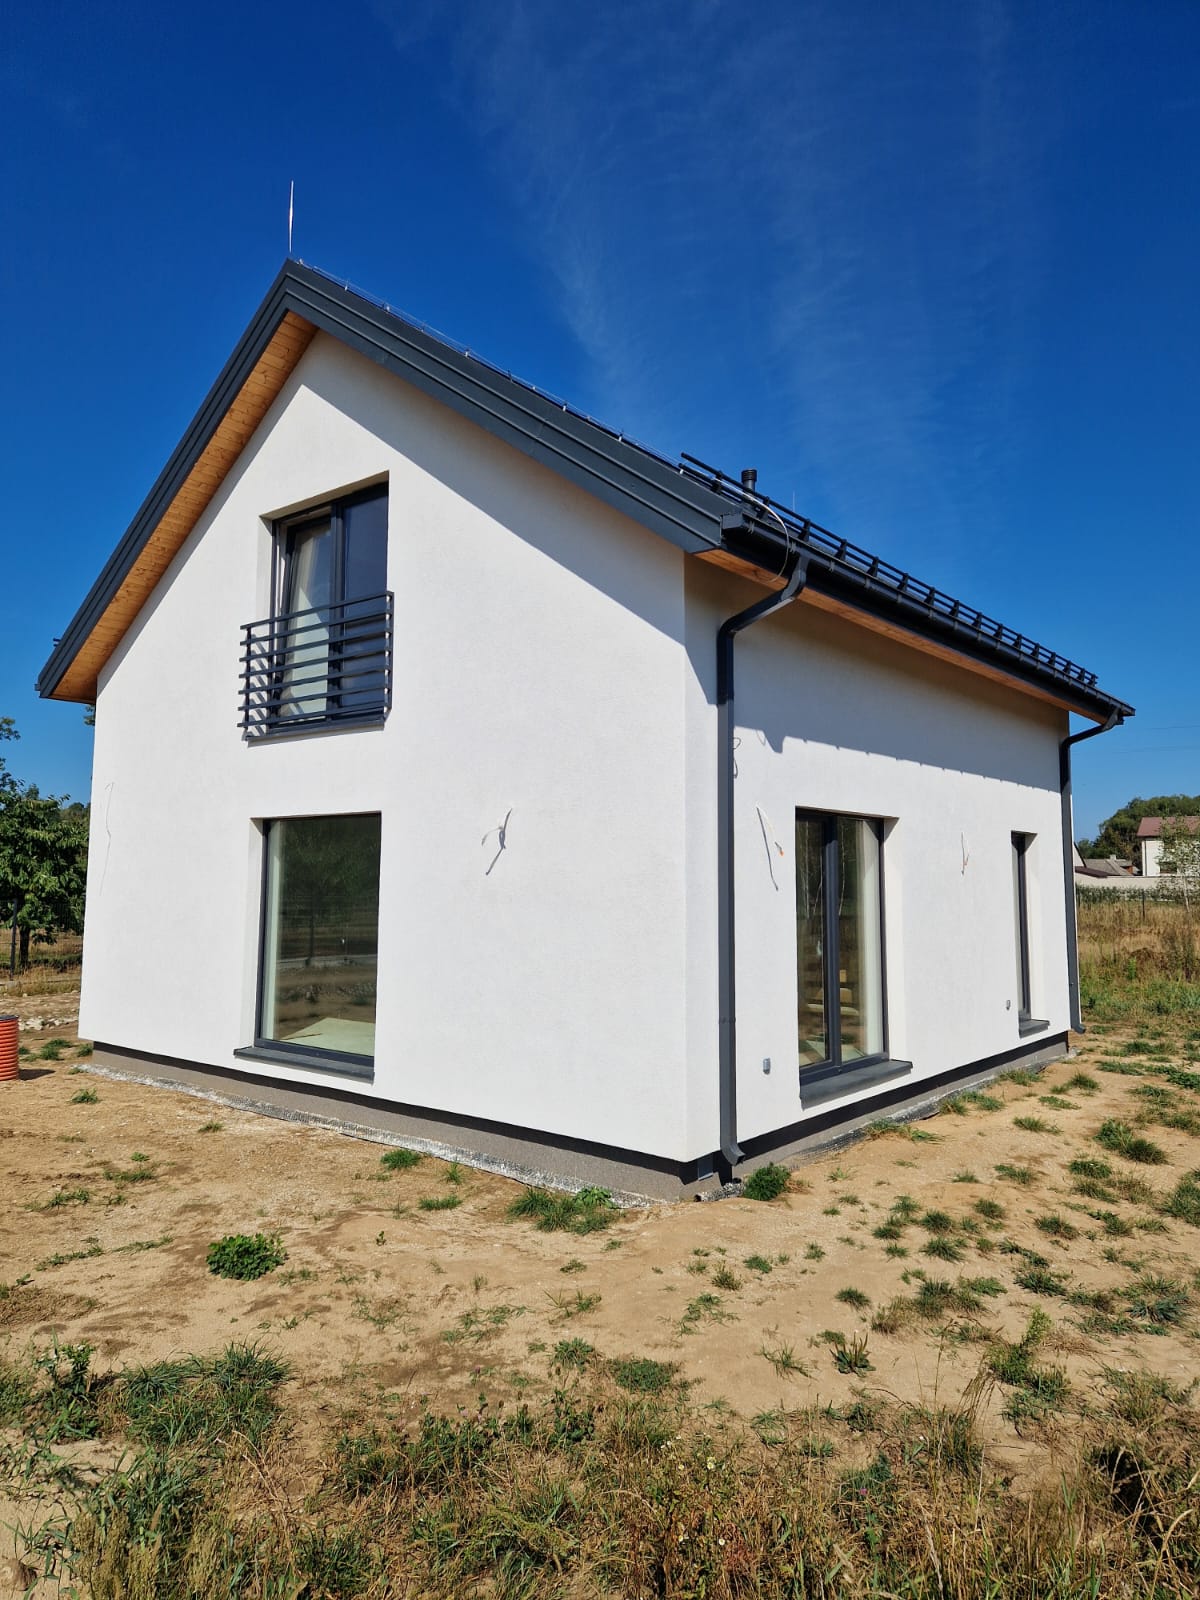
- wykończenie z zewnątrz: dach z odwodnieniem, okna i drzwi, elewacja, cokół, taras;
- instalacje: elektryczna, wodno-kanalizacyjna, ogrzewanie, wentylacja;
- wykończenie wewnątrz: posadzka, płyty gipsowo-kartonowe na ścianach;
- uzbrojenie instalacji: osprzęt i rozdzielnia, źródło ciepła, podgrzewacz wody, rekuperator;
- opcjonalnie ogrzewanie dodatkowe, na przykład kominek z systemem kominowym.
Konstrukcja jest przygotowana wcześniej na hali, więc ten etap na działce przebiega sprawnie i zgłoszenie do banku może przyjść wcześniej, niż zakłada jego standardowy kalendarz. Zapytajcie więc, ile czasu mija od zgłoszenia etapu do wypłaty transzy i jak bank przeprowadza inspekcję.
Programy wsparcia w 2026 r.: co działa, a co jest w planach
| Program | Status na 28.10.2026 | Dla kogo |
|---|---|---|
| Bezpieczny Kredyt 2% | Banki nie przyjmują nowych wniosków (nabór wstrzymany komunikatem BGK od 2 stycznia 2024 r.). Zawarte umowy z dopłatami trwają. | Tylko osoby, które podpisały umowę w czasie naboru. |
| Rodzinny Kredyt Mieszkaniowy (gwarancja wkładu własnego BGK) | Działa, program do 31.12.2030 r. | Osoby bez wystarczającego wkładu własnego; obejmuje także budowę domu. Gwarancja do 20% wydatków, maks. 100 tys. zł. |
| „Pierwsze Klucze” | Rządowy projekt ustawy o inwestycjach i kredycie mieszkaniowym; ma obejmować także budowę domu. Na 28.10.2026 brak potwierdzenia uchwalenia. | Sprawdźcie aktualny stan przed złożeniem wniosku. |
Innych programów dopłat do kredytu na budowę domu, które działałyby w dniu publikacji, nie potwierdziliśmy. Jeśli doradca proponuje „kredyt eko” albo lepsze warunki za energooszczędność, poproście o konkretne zapisy w ofercie: część banków uzależnia warunki od charakterystyki energetycznej budynku, ale zasady różnią się między bankami i zmieniają w czasie. Po zakończeniu budowy dom dostaje świadectwo charakterystyki energetycznej, które może być w takiej ofercie potrzebne.
Stopy procentowe a rata
Oprocentowanie zmienne kredytu składa się z marży banku i wskaźnika referencyjnego, który zależy od stóp procentowych; oprocentowanie stałe obowiązuje przez kilka lat. Stopa referencyjna Narodowego Banku Polskiego wynosi 3,75% i obowiązuje od 5 marca 2026 r. (NBP). Jak zmieni się w przyszłości, nikt nie wie, dlatego przy porównywaniu ofert patrzcie na całkowity koszt kredytu i na to, co stanie się z ratą przy wyższych stopach, a nie tylko na ratę z pierwszego miesiąca.
Porównywarka ofert kredytu na budowę
Zbierzcie oferty z dwóch lub trzech banków i wpiszcie je obok siebie. Dopiero w takim zestawieniu widać, że najniższa marża nie zawsze oznacza najtańszy kredyt, a bank z najlepszym oprocentowaniem może najdłużej wypłacać transze.
Jak to wygląda u nas
W Simple House umowa ma załącznik z harmonogramem rzeczowo-finansowym, a płatności następują w transzach za kolejne wykonane i odebrane etapy, po zaliczce przy podpisaniu umowy i za dokumentację projektową. Taki harmonogram zwykle pasuje do transz banku; gdy trzeba, czekamy na wypłatę transzy albo podpisujemy z klientem aneks do umowy. Przed złożeniem wniosku pomagamy przygotować kosztorys do banku, a w trakcie budowy przekazujemy skan dziennika budowy do zgłoszenia etapu. W inspekcjach banku nikt z naszej strony nie uczestniczy. Projekt i pozwolenie na budowę albo zgłoszenie załatwiamy po stronie firmy, a budowa trwa od 3 do 6 miesięcy, zależnie od domu, licząc od przekazania placu budowy. Więcej o kolejności płatności: jak płacimy w Simple House.
Najczęstsze pytania
Czy dom szkieletowy jest gorzej wyceniany przez bank?
Nie musi być, ale bywa. Rzeczoznawca wycenia dom na podstawie projektu, kosztorysu i cen podobnych nieruchomości w okolicy. Pełna dokumentacja techniczna od wykonawcy pomaga uzyskać wycenę odpowiadającą kosztom budowy, a jeśli operat w jednym banku wyjdzie niski, można złożyć wniosek w innym.
Czy można dostać kredyt na budowę domu bez wkładu własnego?
Standardowo bank wymaga 20% wkładu, a przy dodatkowym ubezpieczeniu lub zabezpieczeniu 10%. Brakujący wkład może zastąpić gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym (do 20% wydatków, maksymalnie 100 tys. zł), jeśli spełniacie warunki programu. Zdolność kredytową trzeba mieć w każdym przypadku.
Czy działka może być wkładem własnym?
Często tak. Wiele banków zalicza wartość działki z operatu na poczet wkładu własnego, ale każdy ma własne zasady, dlatego zapytajcie o to na pierwszym spotkaniu.
Ile transz wypłaca bank przy budowie domu?
Liczbę transz ustala bank na podstawie kosztorysu i harmonogramu; zwykle odpowiada ona głównym etapom budowy, od fundamentu po wykończenie. Przed podpisaniem umowy warto uzgodnić, żeby transze odpowiadały etapom z umowy z wykonawcą.
Czy kredyt obejmie wykończenie wnętrz?
Może, jeśli wykończenie znajdzie się w kosztorysie i w kwocie kredytu. Część banków finansuje tylko prace do określonego stanu, inne pozwalają ująć wykończenie w ostatniej transzy, dlatego to pytanie jest na naszej liście do banku.
Ile trzeba zarabiać, żeby dostać kredyt na dom?
Nie ma jednej kwoty. Bank liczy zdolność z dochodów, kosztów utrzymania gospodarstwa domowego, innych zobowiązań i liczby osób na utrzymaniu, a do raty dolicza bufor na wzrost stóp procentowych. Ta sama pensja da inną zdolność w różnych bankach, więc warto sprawdzić ją w kilku miejscach, zanim wybierzecie projekt domu.
Czy można zmienić wykonawcę w trakcie kredytu?
Tak, ale wymaga to zgody banku, bo kosztorys, harmonogram i umowa z wykonawcą są częścią dokumentacji kredytowej. Trzeba przedstawić nową umowę i zaktualizowany kosztorys, a bank oceni, czy budowa nadal mieści się w kwocie i terminie.
Co dalej
- Działka przed kredytem: jak wybrać działkę pod dom i plan ogólny gminy a budowa domu
- Formalności: Mam pozwolenie na budowę i co dalej? oraz dom szkieletowy bez pozwolenia na budowę
- Koszt: dom szkieletowy 120 m², co dostajecie w pakiecie
Jeśli zbieracie dokumenty do banku, napiszcie do nas przez formularz kontaktowy albo zadzwońcie (tel. 22 717 32 65). Przygotujemy koncepcję domu i harmonogram rzeczowo-finansowy, które przydadzą się w rozmowie z doradcą.
Kto to napisał. Simple House buduje w Polsce drewniane domy w technologii szkieletowej od 2012 r., kompleksowo od fundamentów po stan deweloperski, razem z projektem i formalnościami. Dom pokazowy w Borowinie koło Konstancina-Jeziorny stoi od 2014 r. Więcej o nas.
Stan na 28 października 2026 r. Tekst ma charakter informacyjny, nie jest poradą finansową ani ofertą kredytu. Warunki kredytu ustala bank na podstawie Waszej sytuacji i dokumentów; fakty w tym tekście przeglądamy co kwartał.
Źródła
- Narodowy Bank Polski, Podstawowe stopy procentowe NBP (stopa referencyjna 3,75% od 5.03.2026; dane: static.nbp.pl)
- Komisja Nadzoru Finansowego, Rekomendacja S, nowelizacja z czerwca 2023 r. (PDF) (LTV, bufor na wzrost stóp)
- Ministerstwo Rozwoju i Technologii, Rodzinny Kredyt Mieszkaniowy; ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym, Dz.U. 2021 poz. 2133
- Kancelaria Prezesa Rady Ministrów, projekt ustawy o inwestycjach i kredycie mieszkaniowym „Pierwsze Klucze”
- Bank Gospodarstwa Krajowego, Bezpieczny Kredyt 2%
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, Dz.U. 2017 poz. 819